Leestijd: 7 minuten · Laatst bijgewerkt: april 2026
Een van de grootste dossiers voor wagenparkbeheerders in 2026 is niet elektrificatie zelf — die loopt — maar de home-charging vergoeding. Als je werknemer thuis laadt, hoe reken je dat administratief én fiscaal netjes af? Dit is in 2026 aanzienlijk professioneler geregeld dan drie jaar geleden, maar de drempels voor het goed doen zijn hoog. Hieronder de complete guide voor werkgevers met 5–150 EV-rijders.
Waarom dit belangrijk is
Een EV-berijder die thuis kan laden, heeft gemiddeld 60–75% van zijn energiebehoefte aan huis opgelost. De overige 25–40% gaat via publieke laders. Als je alleen publiek laden via laadpas afrekent, betaal je als werkgever netto meer (€0,50/kWh publiek vs. €0,25/kWh thuis) terwijl de werknemer intussen zijn elektriciteitsrekening als een persoonlijk probleem ziet.
Goed geregeld home-charging vergoeden: spaart werkgever geld, scheelt werknemer gedoe, is belastingtechnisch gunstig.
De drie modellen in 2026
Model A: Vaste kWh-vergoeding
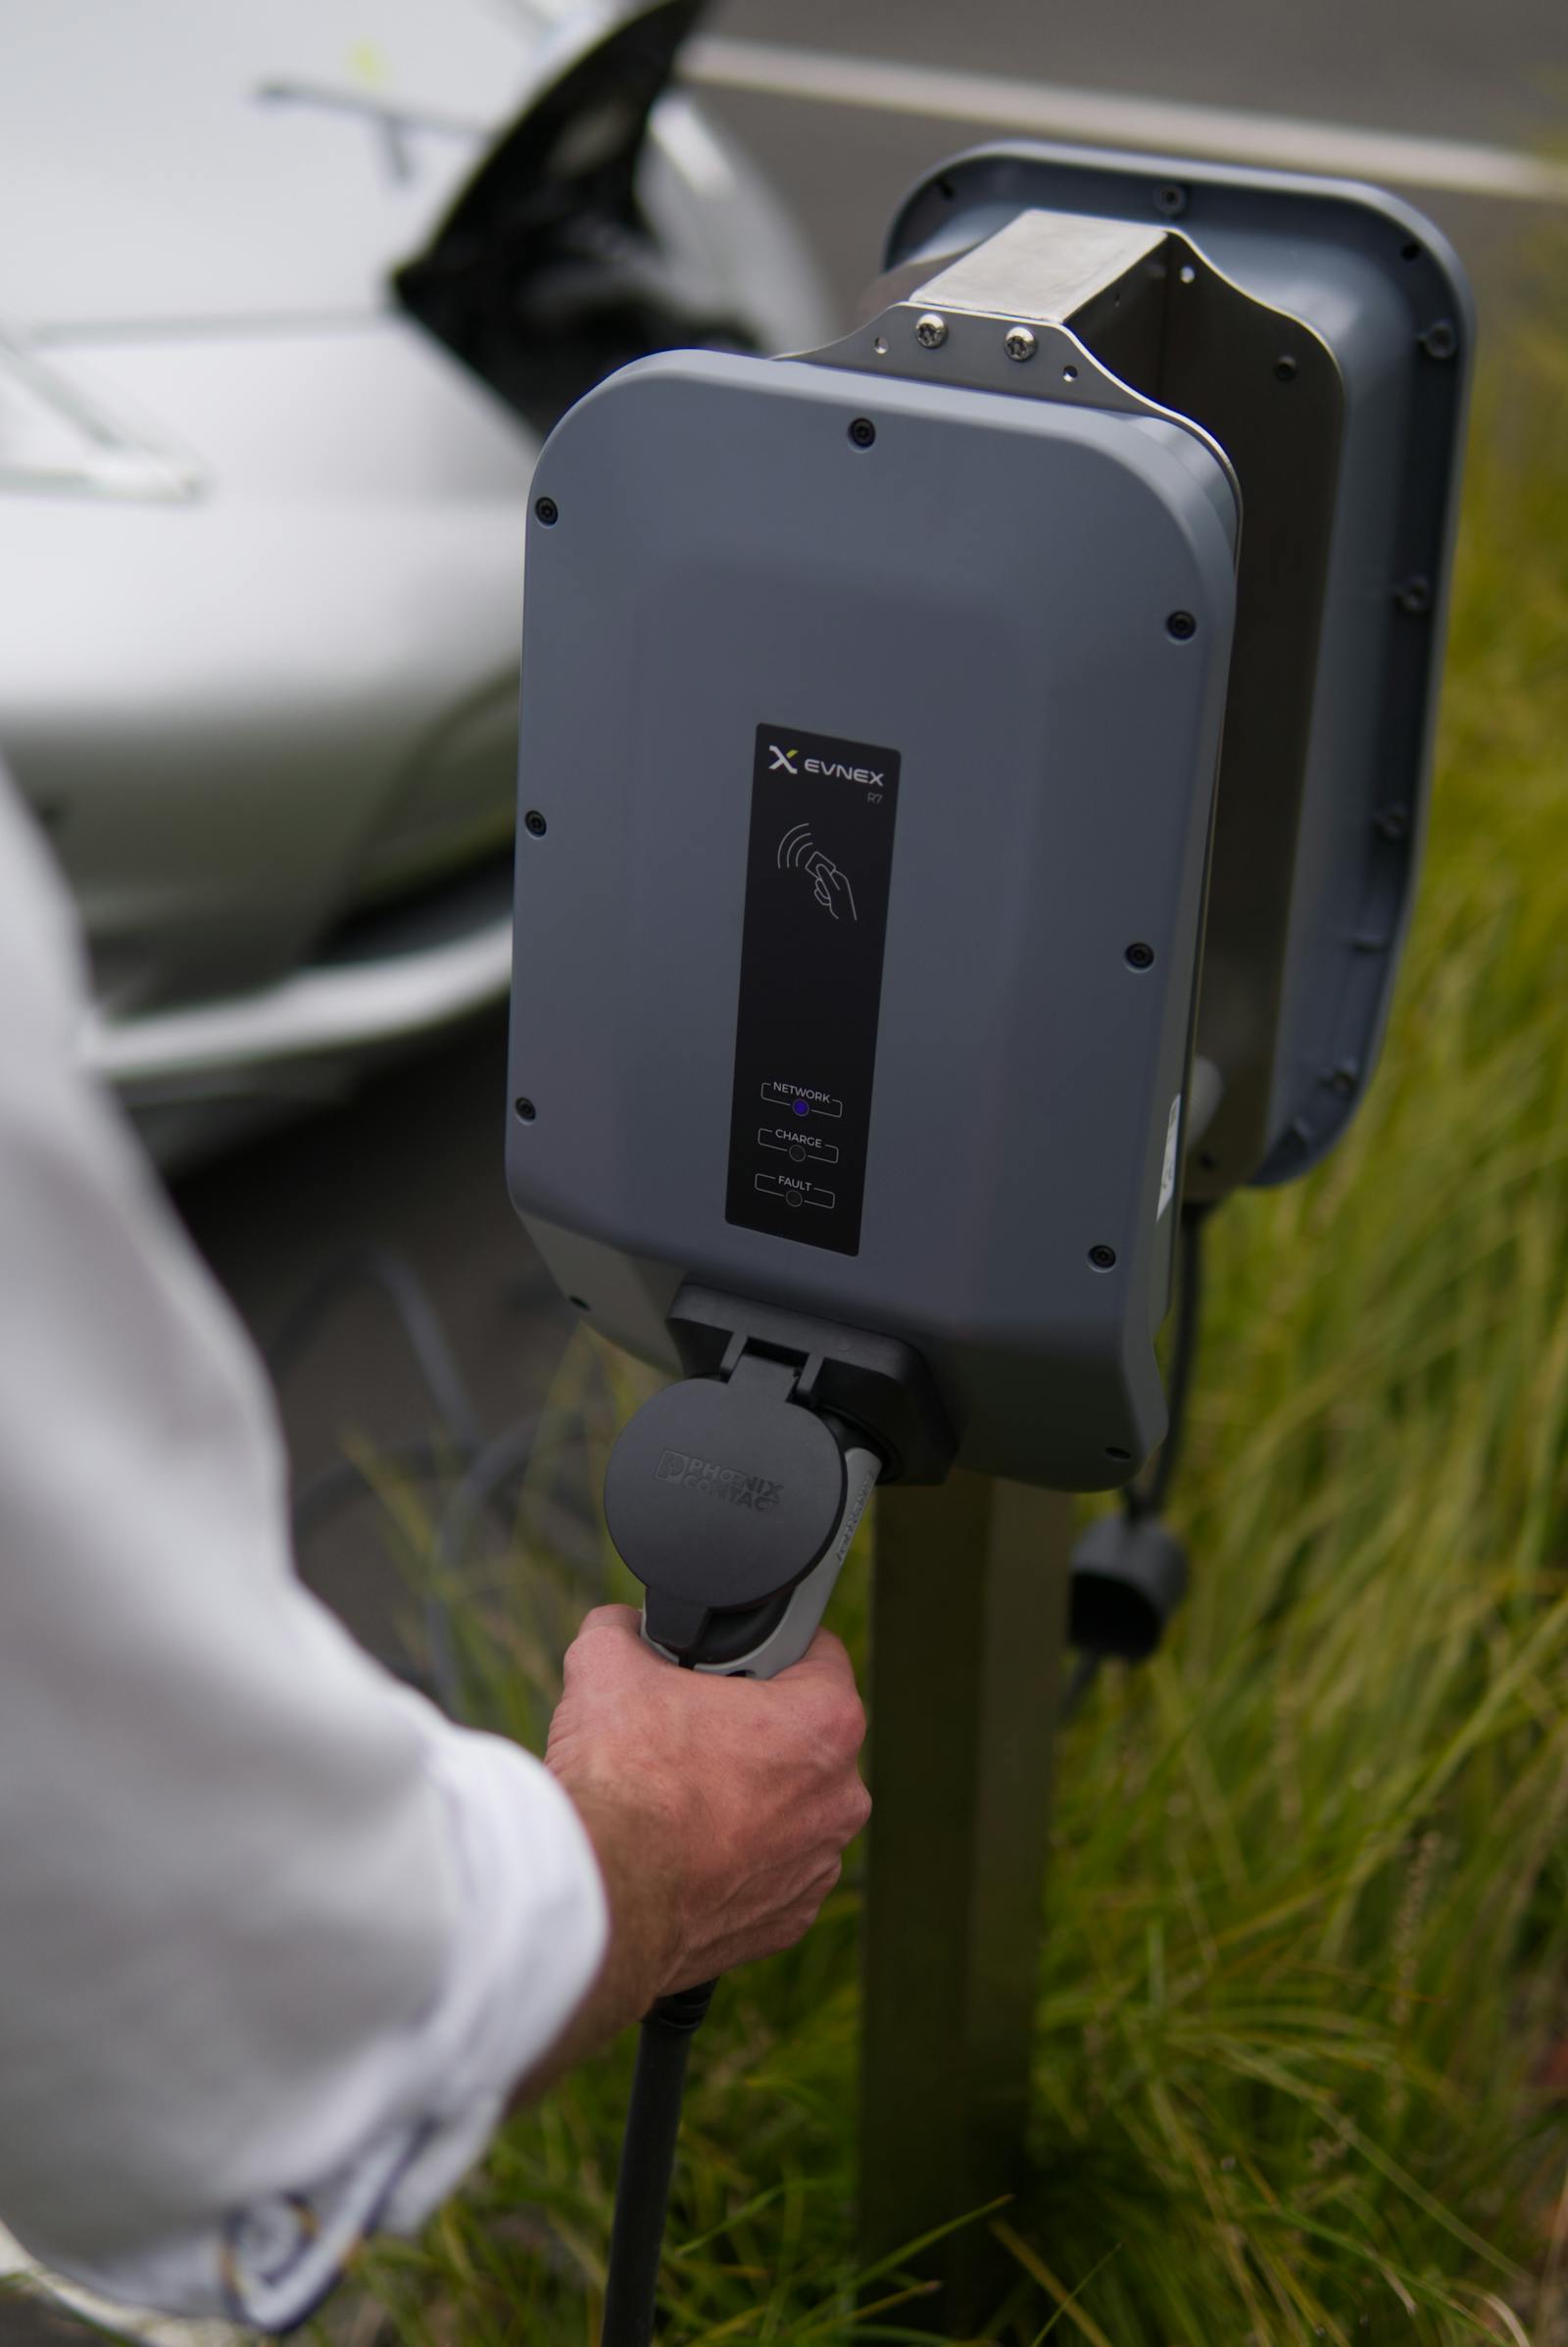
Werkgever betaalt werknemer een vast bedrag per kWh thuisgeladen, uitgelezen door een aparte meter in de laadpaal. Typische tarief 2026: €0,28–€0,32 per kWh (ruim boven de gemiddelde spotprijs, om slijtage laadkabel/laadpaal te compenseren).
Voordelen: simpel, voorspelbaar, belastingvrij zolang onder “werkelijke kosten” blijft.
Nadelen: werkt alleen met een slimme laadpaal die kan meten én communiceren met de werkgevers-systemen. Initiele investering.
Model B: Reimbursement via energieleverancier-data
Werkgever krijgt via API toegang tot de real-time energieprijs op het moment van laden en vergoedt die prijs + een vast opslag voor slijtage. Dit is wat innovatievere aanbieders (o.a. via Plugsurfing-for-business en MyWallbox) nu ondersteunen.
Voordelen: werkgever betaalt exact werkelijke kosten, werknemer ervaart nul verschil.
Nadelen: complex in setup, vereist compatibele hardware.
Model C: Laadpas-only thuis
De werkgever regelt via de laadpas-aanbieder dat thuisladen als losse regel op de factuur verschijnt, direct door de aanbieder aan werknemer betaald (en verrekend met werkgever). Werkgever hoeft niets te regelen, werknemer krijgt automatisch de vergoeding.
Voordelen: volledig administratief ontzorgt.
Nadelen: beperkte aanbieders leveren dit; opslag kan 3–5 cent/kWh bovenop werkelijke kosten zijn.
De fiscale regels (2026)
Belastingvrij voor werknemer zolang vergoeding “aantoonbaar werkelijke kosten” dekt. Dat is in praktijk:
– Energieprijs per moment van laden (of een redelijk gemiddelde)
– +- 2 cent per kWh voor slijtage aan laadpaal/kabel
Gaat de vergoeding structureel boven €0,32 per kWh in 2026, dan kan de Belastingdienst dit als loon in natura beschouwen en wordt het belast bij de werknemer. Dus: niet te goed bedoelen, houd het realistisch.
Btw-aftrek werkgever: alleen mogelijk als er een duidelijke scheiding is tussen privé- en zakelijk laden, met een aparte meter. Zonder aparte meter: geen btw-aftrek op thuislaadvergoedingen.
De set-up in 5 stappen
1. Inventariseer welke werknemers thuis kunnen laden. Appartement zonder eigen parkeerplek is een probleem — zie onze kantelpunt-analyse.
2. Kies een hardware-oplossing. Populaire keuzes in 2026: MyWallbox Pulsar Max (met ingebouwde meter), Alfen Eve Pro-Line, Wallbox Copper SB. Check compatibiliteit met je laadpas-aanbieder vóór aanschaf.
3. Regel een contract met je laadpas-aanbieder dat expliciet thuislaadregistratie en -vergoeding ondersteunt. Niet alle aanbieders doen dit — Radius en DKV wel, veel kleinere niet.
4. Communiceer het aan werknemers. Heldere uitleg: “Je laadt thuis, paal meet, factuur komt via werkgever, jij krijgt €0,30/kWh op je rekening.” Een onduidelijke situatie leidt tot werknemersfrictie.
5. Jaarlijkse review. Energieprijzen bewegen. Zorg dat je vergoedingstarief mee beweegt, zodat je nooit structureel onder of boven werkelijke kosten zit.
Wat gaat er in 2026 veranderen?
Belangrijke ontwikkelingen waar je als werkgever rekening mee moet houden:
- Tarief-volatiliteit neemt toe. Met meer zonne- en windproductie wordt de energieprijs per uur meer schommelen. Een “vast tarief” model dreigt in extreme periodes onder of boven te lopen.
- Net-congestie in woonwijken neemt toe. Sommige werknemers krijgen binnenkort minder vermogen thuis (3 kW in plaats van 11 kW). Planning is essentieel.
- Smart-charging verplicht? EU-level discussie loopt om per 2027 slimme laden te verplichten (niet “domweg maximaal tanken”). Anticipeer hier al op.
FAQ
Kan ik als werknemer ook mijn partner's EV thuis laden op werkgeverskosten?
Nee. De vergoeding geldt alleen voor de auto die de werkgever ter beschikking stelt. Een aparte laadpaal-meter controleert dit.
Wat als mijn werknemer geen aparte laadpaal heeft en “gewoon” uit het stopcontact laadt?
Dan is vergoeding veel complexer en bijna niet btw-gunstig te krijgen. Investeer in een echte laadpaal — de €1.000–€1.800 aanschaf verdien je binnen 2 jaar terug aan goed administratief proces.
Hoe zit het met werknemers die verhuizen midden in het jaar?
Dat vraagt om flexibele hardware. MyWallbox-paal kan meeverhuizen. Alfen-paal is doorgaans “vast”. Plan dit in je beleid.
Is het verplicht als werkgever om home-charging te vergoeden?
Nee, wettelijk niet. Maar als je werknemers EV-leasecontracten hebt en niet vergoedt, wordt de cost-of-employment voor de werknemer onredelijk — en ga je EV-berijders verliezen aan concurrenten die het wél doen.
Bronnen:
– Belastingdienst: vergoeding stroom thuis laden
– Vattenfall: thuisladen voor werkgevers
– MyWallbox enterprise
Meer lezen:
→ Bijtelling EV 18% tot €30.000: laadpas-strategie
→ Wagenpark elektrificeren: kantelpunt
Lees ook
Zoek je een laadpas-aanbieder die thuislaadvergoeding standaard ondersteunt? Filter in onze vergelijker op deze specifieke feature — je ziet direct welke aanbieders het op orde hebben.